La ISO 14064-1 es el estándar internacional de referencia para cuantificar e informar emisiones y remociones de gases de efecto invernadero (GEI) a nivel organizacional. Su valor no está en la fórmula de cálculo, que es conocida, sino en el sistema de decisiones que la rodea: qué entra en el inventario, con qué criterio, con qué calidad de datos y con qué nivel de evidencia.
Esta guía recorre esos criterios con la mirada de quien arma y revisa inventarios: los requisitos de la norma, las decisiones metodológicas que más pesan en el resultado, la relación con el GHG Protocol y el proceso de integración de ambos estándares que se extiende hasta 2028.
Curso online · ISO 14064-1 + GHG Protocol
Si buscas aplicar estos criterios en inventarios reales de empresas latinoamericanas, con herramientas de cálculo y factores de emisión listos para usar, conoce nuestro Curso de Huella de Carbono.
Ver el curso →
La familia ISO 14064 y su lugar en el ecosistema de normas
La ISO 14064 se compone de tres partes con funciones complementarias:
- ISO 14064-1:2018 establece los principios y requisitos para diseñar, desarrollar, gestionar e informar inventarios de GEI de una organización.
- ISO 14064-2:2019 se aplica a proyectos de mitigación: definición de la línea base, cuantificación de reducciones o remociones y seguimiento. Es la base metodológica de muchos proyectos que buscan generar créditos de carbono.
- ISO 14064-3:2019 regula la verificación y validación de declaraciones de GEI, ya sean inventarios, proyectos o huellas de producto.
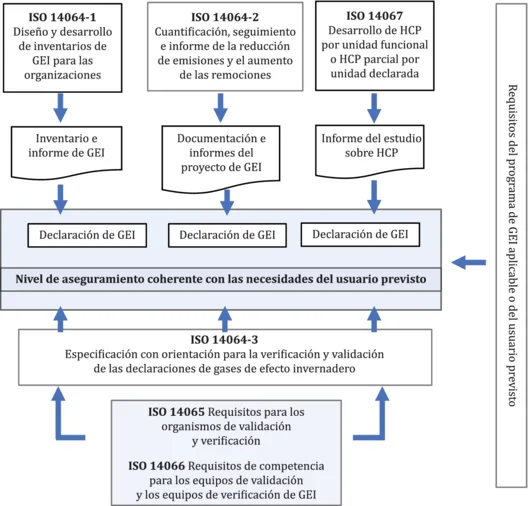
Conviene despejar un equívoco frecuente: la ISO 14064-1 no es una norma de sistema de gestión y, por lo tanto, no se certifica. Lo que se somete a evaluación de tercera parte es la declaración de GEI, que un organismo de verificación acreditado bajo la ISO 14065 revisa conforme a la ISO 14064-3.
A su alrededor se ordenan otras dos normas clave. La ISO 14067 cuantifica la huella de carbono de producto con enfoque de ciclo de vida. La ISO 14068-1:2023 fija los requisitos para declarar carbono neutralidad, con una jerarquía que prioriza la mitigación de las propias emisiones antes que la compensación, y ocupa el lugar que antes tenía la PAS 2060. Ambas descansan sobre la misma base: un inventario robusto.
Vigencia de la versión 2018 y la integración con el GHG Protocol
La ISO 14064-1:2018 sigue siendo la versión vigente y la que hoy exigen clientes, verificadores y marcos regulatorios.
El escenario, sin embargo, está cambiando. En septiembre de 2025, ISO y el GHG Protocol anunciaron una alianza para armonizar sus estándares de contabilidad de GEI a nivel corporativo, de producto y de proyecto. En julio de 2026 se definió el alcance a nivel organizacional: el Corporate Standard, la guía de Alcance 2, el estándar de Alcance 3 y la ISO 14064-1 se consolidarán en un único documento con doble marca. La consulta pública conjunta está prevista para el segundo trimestre de 2027 y la publicación final, hacia 2028.
En paralelo avanza la revisión de la guía de Alcance 2. La propuesta conserva el doble reporte, basado en la ubicación y basado en el mercado, pero eleva las exigencias de calidad para los instrumentos contractuales, con criterios como la correspondencia horaria y la entregabilidad dentro del mismo mercado eléctrico.
Para quien trabaja en el sector, la lectura es clara: los fundamentos (principios, límites, gestión de la calidad del inventario, cuantificación y verificación) son comunes a ambos marcos y constituyen el núcleo del estándar integrado. Lo que cambiará son, sobre todo, reglas de reporte y de uso de instrumentos de mercado.
Principios: el criterio con el que se revisa todo lo demás
La norma establece cinco principios que funcionan como criterio de interpretación cuando los requisitos no resuelven un caso concreto. En verificación, la mayoría de los hallazgos terminan vinculados a alguno de ellos.
- Pertinencia: fuentes, sumideros, datos y metodologías adecuados a las necesidades del usuario previsto.
- Exhaustividad: inclusión de todas las emisiones y remociones pertinentes, con exclusiones justificadas.
- Coherencia: criterios consistentes que permitan comparaciones significativas en el tiempo.
- Exactitud: reducción del sesgo y la incertidumbre en la medida de lo posible.
- Transparencia: divulgación suficiente para que un tercero pueda reconstruir el cálculo y tomar decisiones con confianza razonable.
Las decisiones metodológicas que definen el inventario
El cálculo en sí rara vez es el problema. Lo que diferencia un inventario sólido de uno frágil son las decisiones que se toman antes y alrededor del cálculo.
Propósito y usuario previsto
No es lo mismo un inventario para responder a un cuestionario de un cliente, para sustentar una meta de reducción, para reportar bajo NIIF S2 o para una declaración de carbono neutralidad. El propósito condiciona el alcance, el nivel de desagregación, la exigencia sobre los datos y la necesidad de verificación. Definirlo al inicio evita rehacer trabajo después.
Límites organizacionales
La norma admite consolidar por control (operacional o financiero) o por participación accionaria. El control operacional es el más extendido porque alinea el inventario con el ámbito real de gestión, pero en grupos con joint ventures, franquicias o activos arrendados la elección tiene consecuencias directas sobre lo que queda dentro y fuera del perímetro. La decisión debe documentarse y mantenerse en el tiempo.
Límites de informe y significancia de las emisiones indirectas
Es uno de los rasgos más distintivos de la ISO 14064-1. Las emisiones directas se cuantifican siempre. Para las indirectas, la organización debe definir y aplicar criterios de significancia: magnitud estimada, nivel de influencia, riesgos y oportunidades, requisitos sectoriales, acceso a datos o expectativas de las partes interesadas, entre otros.
El proceso tiene que ser trazable. Excluir una categoría por falta de datos, sin una estimación de orden de magnitud que lo respalde, es una de las observaciones más recurrentes en verificación.
Cómo construir una matriz de significancia defendible es uno de los temas que trabajamos a fondo en el curso, con casos de empresas de la región.
Datos de actividad y jerarquía de calidad
La calidad del inventario se juega en los datos de actividad. La práctica recomendable es priorizar datos primarios medidos (consumos facturados, registros de mantenimiento, datos del proveedor) y recurrir a datos secundarios o estimaciones solo cuando no haya alternativa, dejando constancia del criterio.
En la cadena de valor, el método basado en gasto con factores de entrada-salida extendidos (EEIO) permite una primera aproximación, pero su incertidumbre es alta y no refleja las mejoras de los proveedores. Por eso suele usarse como punto de partida y reemplazarse progresivamente por datos de actividad o datos específicos de proveedores en las partidas más relevantes.
Factores de emisión y potenciales de calentamiento global
La selección de factores es una de las principales fuentes de error: factores de red de otro país o de años anteriores, factores sin trazabilidad o mezclas de fuentes incompatibles. Cada factor debe tener origen, año y alcance documentados.
La conversión a CO₂ equivalente se hace con potenciales de calentamiento global a 100 años del IPCC. La práctica recomendada es usar los del informe de evaluación más reciente y declarar explícitamente cuáles se aplicaron, ya que el cambio entre informes modifica el resultado, sobre todo en metano y refrigerantes.
Año base y política de recálculo
Sin un año base bien definido no hay forma de demostrar avances. La norma exige establecerlo y fijar una política de recálculo ante cambios estructurales (adquisiciones, desinversiones, tercerizaciones), cambios metodológicos o errores significativos. Es habitual definir un umbral de significancia a partir del cual se recalcula, y conviene acordarlo desde el primer inventario.
Incertidumbre y gestión de la calidad
La norma pide evaluar la incertidumbre del inventario y establecer procedimientos de gestión de la información: responsables, controles, archivo de evidencia y revisión. En la práctica, esto es lo que permite que el inventario sobreviva a la rotación de personas dentro de la organización y que pueda verificarse año tras año.
Informe y verificación
El informe de GEI presenta los resultados por categoría y por gas, y explicita límites, exclusiones, metodologías, factores, año base e incertidumbre. Las emisiones de CO₂ biogénico y las remociones se informan por separado.
Cuando el inventario se verifica, el organismo define un nivel de aseguramiento limitado o razonable y un umbral de materialidad. El aseguramiento limitado es el punto de partida habitual; el razonable exige más evidencia y controles más sólidos, y es hacia donde apuntan varios marcos regulatorios en sus calendarios de implementación.
Del inventario al plan de mitigación
El inventario es un insumo, no un fin. Su utilidad se concreta cuando alimenta un plan de mitigación: identificación de las fuentes que concentran las emisiones, evaluación de medidas por costo y potencial de abatimiento, metas con trayectoria definida y, en su caso, alineación con metas basadas en ciencia. Bajo la ISO 14068-1, este plan es además condición previa a cualquier compensación de emisiones residuales.
Las seis categorías de la ISO 14064-1
La norma agrupa las emisiones en una categoría directa y cinco indirectas. La clasificación correcta es lo que evita omisiones y doble contabilidad.
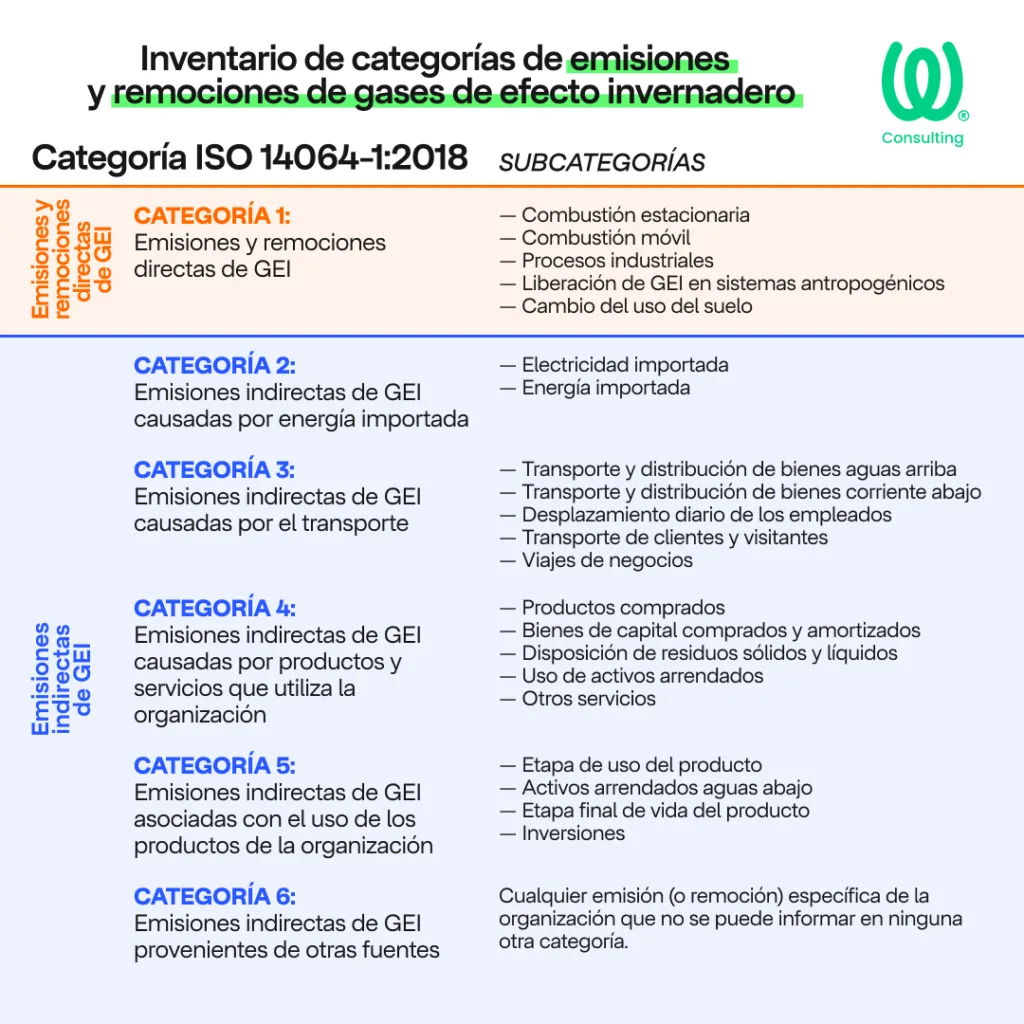
Categoría 1: Emisiones y remociones directas
Fuentes y sumideros que la organización posee o controla, divididos en cinco subcategorías:
- Combustión estacionaria: calderas, hornos, generadores, turbinas y cualquier equipo fijo que consuma combustible fósil o biomasa.
- Combustión móvil: flota propia o controlada, maquinaria móvil, autoelevadores y embarcaciones.
- Procesos industriales: emisiones no asociadas a la combustión, como la descarbonatación en la producción de cemento y cal o determinados procesos químicos.
- Emisiones fugitivas: liberación de refrigerantes en equipos de climatización y frío, fugas en sistemas de gas, fermentación entérica, gestión de estiércol, fertilización nitrogenada y tratamiento propio de residuos y efluentes.
- Uso del suelo, cambio de uso del suelo y silvicultura: variaciones en las reservas de carbono de biomasa y suelos, tanto emisiones como remociones.
Las emisiones fugitivas de refrigerantes suelen estar subestimadas. En organizaciones de servicios o retail, con equipos que usan gases de alto potencial de calentamiento, pueden representar una parte relevante del Alcance 1 y requieren registros de recarga confiables por parte de mantenimiento.
Categoría 2: Emisiones indirectas por energía importada
Incluye las emisiones de la generación de electricidad y de otras formas de energía adquiridas a través de una red física: vapor, calor, frío o aire comprimido. Las emisiones aguas arriba de los combustibles y las pérdidas de transmisión y distribución no forman parte de esta categoría; se reportan en la Categoría 4.
La elección entre el enfoque basado en la ubicación y el basado en el mercado tiene aquí su mayor impacto. En América Latina, donde la mayoría de los países no publica un factor de mix residual, el uso de instrumentos como los I-REC exige documentar con cuidado el criterio aplicado a la energía no cubierta por contratos.
Categoría 3: Emisiones indirectas por transporte
Transporte de bienes y personas en vehículos que no son propiedad ni están bajo control de la organización:
- Transporte y distribución de bienes aguas arriba.
- Transporte y distribución de bienes aguas abajo.
- Desplazamiento de empleados entre su hogar y el lugar de trabajo.
- Transporte de clientes y visitantes.
- Viajes de negocios, incluido el alojamiento.
La frontera con la Categoría 1 la define el enfoque de consolidación: la flota propia o controlada va en emisiones directas. Revisar esa frontera es el primer control contra la doble contabilidad.
Categoría 4: Emisiones indirectas por productos que utiliza la organización
Emisiones asociadas a los bienes y servicios adquiridos, con un enfoque de la cuna a la puerta del proveedor:
- Bienes comprados, incluidas las emisiones aguas arriba de la energía adquirida.
- Bienes de capital.
- Disposición de residuos sólidos y efluentes gestionados por terceros.
- Activos arrendados por la organización, cuando no estén incluidos en la Categoría 1.
- Servicios contratados: mantenimiento, limpieza, consultoría, servicios digitales y financieros, entre otros.
En buena parte de las organizaciones es la categoría de mayor peso y la que concentra el mayor potencial de mitigación a través del trabajo con proveedores.
Categoría 5: Emisiones indirectas asociadas al uso de los productos de la organización
Emisiones que ocurren después de la venta:
- Etapa de uso de los productos vendidos.
- Fin de vida de los productos vendidos.
- Activos arrendados aguas abajo.
- Inversiones, determinantes en el inventario de bancos, aseguradoras y fondos.
Como la organización no controla el uso que se hace de sus productos, la norma exige definir escenarios plausibles y explicitarlos en el informe.
Categoría 6: Emisiones indirectas de otras fuentes
Categoría residual para emisiones específicas de la organización que no encuadran en las anteriores. Su contenido lo define la propia organización y su uso debe justificarse.
Equivalencia entre la ISO 14064-1 y el GHG Protocol
Ambos marcos cubren el mismo universo de emisiones con una agrupación distinta. La correspondencia orientativa es la siguiente:
| ISO 14064-1 | GHG Protocol | Contenido principal |
|---|---|---|
| Categoría 1 | Alcance 1 | Combustión estacionaria y móvil, procesos, fugitivas, USCUSS |
| Categoría 2 | Alcance 2 | Electricidad y otras energías importadas |
| Categoría 3 | Alcance 3 (cat. 4, 6, 7 y 9) | Transporte de bienes, viajes de negocios, desplazamiento de empleados, visitantes |
| Categoría 4 | Alcance 3 (cat. 1, 2, 3, 5 y 8) | Bienes y servicios adquiridos, bienes de capital, energía aguas arriba, residuos, activos arrendados |
| Categoría 5 | Alcance 3 (cat. 10 a 15) | Procesamiento, uso y fin de vida de productos vendidos, activos arrendados aguas abajo, franquicias, inversiones |
| Categoría 6 | — | Otras fuentes no contempladas en las anteriores |
Más allá de la agrupación, la diferencia de fondo está en el tratamiento de las indirectas: el GHG Protocol hace obligatorio el Alcance 2 y deja el Alcance 3 como recomendado, mientras que la ISO 14064-1 exige un análisis de significancia documentado para todas las categorías indirectas. Para un análisis detallado, puedes leer nuestra comparación entre GHG Protocol e ISO 14064.
Trabajar con ambos marcos en paralelo, y saber traducir un inventario de uno a otro, es parte central del Curso de Huella de Carbono.
Hallazgos frecuentes en inventarios iniciales
Hay problemas que se repiten con independencia del tamaño o el sector:
- Doble contabilidad de la flota entre las Categorías 1 y 3.
- Omisión de emisiones fugitivas de refrigerantes por falta de registros de recarga.
- Factores de red eléctrica desactualizados o de otra jurisdicción.
- Exclusión de categorías indirectas sin análisis de significancia.
- CO₂ biogénico sumado a las emisiones fósiles en lugar de informarse por separado.
- Ausencia de año base o de política de recálculo.
- Evidencia insuficiente para sustentar los datos de actividad ante una verificación.
Marco regulatorio: de lo voluntario a lo exigible
La ISO 14064-1 es una norma voluntaria, pero los inventarios construidos bajo estándares reconocidos son cada vez más exigibles por vía regulatoria, financiera o comercial:
- México: el RENE obliga a reportar a los establecimientos que superan el umbral de emisiones, y la CNBV requiere a las emisoras información de sostenibilidad alineada con las NIIF S1 y S2, con un calendario gradual de aseguramiento.
- Chile: la CMF incorporó las NIIF S1 y S2 a las obligaciones de reporte de las entidades fiscalizadas.
- Brasil: la CVM adoptó los estándares del ISSB, con un esquema de transición hacia su aplicación obligatoria.
- España: el Real Decreto 214/2025 amplía la obligación de calcular la huella de carbono y elaborar planes de reducción.
- Cadenas de valor: las empresas con metas de reducción necesitan datos de sus proveedores para gestionar su Alcance 3, y los incorporan progresivamente como requisito comercial.
Los alcances y plazos se actualizan con frecuencia, por lo que conviene contrastar siempre con la normativa vigente de cada jurisdicción. La tendencia, en cualquier caso, es inequívoca: más exigencia de datos, más aseguramiento y menos margen para inventarios sin trazabilidad.
Particularidades por sector
- Industria: predominan la combustión estacionaria, los procesos y la energía, con un peso significativo de las materias primas en la Categoría 4.
- Servicios: electricidad, refrigerantes, viajes y servicios contratados concentran el inventario.
- Logística: la combustión móvil es dominante y la frontera entre flota propia y tercerizada define buena parte del resultado.
- Sector financiero: las operaciones propias son marginales frente a las emisiones financiadas de la Categoría 5.
Para ver casos concretos, consulta nuestro artículo de ejemplos de huella de carbono. Si necesitas formar a un equipo completo, contamos con capacitaciones para empresas adaptadas a cada organización.

Curso de Huella de Carbono: ISO 14064-1 + GHG Protocol
Todo lo que recorre esta guía lo trabajamos a fondo en el Curso de Huella de Carbono de Weya Academy, aplicado a entornos empresariales latinoamericanos: datos incompletos, factores locales, proveedores que no responden y clientes que necesitan resultados verificables.
El curso está orientado a la práctica profesional e incluye las herramientas que usamos en consultoría:

- Planilla de recolección de datos de actividad, adaptable a cada organización.
- Calculadora de huella de carbono organizacional alineada con la ISO 14064-1:2018.
- Repositorio de factores de emisión.
- Catálogo de estrategias de mitigación para estructurar planes a medida de cada organización.
Lo dicta Agustín Lagos, ingeniero mecánico y consultor principal de Weya Consulting, con más de 8 años en gestión del cambio climático. Trabajó con el INTI y la Agencia de Protección Ambiental de Buenos Aires, donde lideró el capítulo de gestión energética del Plan Carbono Neutral Buenos Aires 2050, con apoyo de C40, y ha formado a más de 2.300 profesionales en América Latina y Estados Unidos.
Curso de Huella de Carbono · ISO 14064-1 + GHG Protocol
Inventarios de GEI aplicados a empresas latinoamericanas, con herramientas profesionales.
Conocer el curso →Preguntas frecuentes sobre la ISO 14064-1
¿En qué se diferencia la ISO 14064-1 del GHG Protocol?
Comparten conceptos y cubren las mismas emisiones. El GHG Protocol las agrupa en tres alcances y considera opcional el Alcance 3; la ISO 14064-1 las organiza en seis categorías y exige un análisis de significancia documentado para todas las indirectas. Desde 2025, ambos marcos avanzan hacia un estándar integrado.
¿La ISO 14064-1 se certifica?
No. Al no ser una norma de sistema de gestión, lo que se evalúa es la declaración de GEI, mediante una verificación según la ISO 14064-3 realizada por un organismo acreditado, con aseguramiento limitado o razonable.
¿Cuál es la versión vigente?
La ISO 14064-1:2018. El estándar integrado con el GHG Protocol tiene prevista su consulta pública en 2027 y su publicación hacia 2028.
¿Qué gases debe incluir el inventario?
CO₂, CH₄, N₂O, NF₃, SF₆ y los grupos de HFC y PFC, además de otros GEI pertinentes para la organización, todos expresados en toneladas de CO₂ equivalente.
¿Cuál es la diferencia entre un plan de mitigación y la compensación?
El plan de mitigación reduce las emisiones propias y de la cadena de valor. La compensación, mediante créditos de carbono, solo aborda las emisiones residuales una vez aplicadas las medidas de mitigación, tal como establece la ISO 14068-1.